「毎月5万円くらいなら投資に回せそうだけど、実際どれくらい増えるの?」と疑問に思っている方は多いのではないでしょうか。
先に結論をお伝えすると、月5万円を20年間、年利5%で運用した場合、約2,055万円になります。投資元本は1,200万円ですので、約855万円が運用益です。ただし、これはあくまで仮定の試算で、将来の運用成果を保証するものではありません。実際の運用では元本割れとなる場合もあります。
この記事では、月5万円の積立投資のシミュレーション結果を利回り別・期間別に詳しく紹介するとともに、おすすめの運用方法や積立を継続するコツまで解説します。

🐧 ナビ助のおすすめ!
月5万円積立のシミュレーション結果
年利3%(控えめ想定)の場合
| 運用期間 | 投資元本 | 運用益 | 合計 |
|---|---|---|---|
| 10年 | 600万円 | 約99万円 | 約699万円 |
| 20年 | 1,200万円 | 約441万円 | 約1,641万円 |
| 30年 | 1,800万円 | 約1,114万円 | 約2,914万円 |
年利5%(標準想定)の場合
| 運用期間 | 投資元本 | 運用益 | 合計 |
|---|---|---|---|
| 10年 | 600万円 | 約176万円 | 約776万円 |
| 20年 | 1,200万円 | 約855万円 | 約2,055万円 |
| 30年 | 1,800万円 | 約2,361万円 | 約4,161万円 |
年利7%(積極想定)の場合
| 運用期間 | 投資元本 | 運用益 | 合計 |
|---|---|---|---|
| 10年 | 600万円 | 約265万円 | 約865万円 |
| 20年 | 1,200万円 | 約1,404万円 | 約2,604万円 |
| 30年 | 1,800万円 | 約4,302万円 | 約6,102万円 |
年利7%で30年間継続した場合、合計約6,100万円になる計算です。元本1,800万円に対して運用益が約4,300万円になります。これが複利の仕組みです。ただし、年利7%が続くとは限りません。
ただ、この数字が現実になるかどうかは「20年30年やめずに続けられるか」にかかっています。途中の暴落でどう考えるか、利回りをどう見積もるかといった前提の部分は、積立投資の入門書を1冊通しで読んでおくと腹落ちしやすくなります。
月5万円の積立は新NISAのつみたて投資枠で検討できる
月5万円の積立であれば、新NISAのつみたて投資枠(年間120万円=月10万円まで)の中で余裕を持って運用できます。
新NISAを利用すれば、運用益がすべて非課税になります。通常かかる20.315%の税金がゼロになるため、手取り額に大きな差が出ます。
| 口座の種類 | 運用益855万円の場合 |
|---|---|
| 課税口座 | 税金約174万円 → 手取り約681万円 |
| 新NISA口座 | 税金0円 → 手取り855万円 |
| 差額 | 約174万円 |
174万円の差が生まれる計算です。非課税のメリットを考えると、月5万円の積立は新NISAで行うことを検討する価値があります。
月5万円のおすすめ投資先
プランA:シンプル派(1本で完結)
全世界株式インデックスファンド1本に月5万円全額
「eMAXIS Slim 全世界株式(オール・カントリー)」に全額投資するのがシンプルな方法です。これ1本で世界中の約2,500銘柄(ベンチマークのMSCI ACWIの構成)に分散投資できるため、「何を買えばいいかわからない」という方が検討しやすい方法です。つみたて投資枠のおすすめ銘柄については以下の記事で詳しく紹介しています。

プランB:バランス派(2本に分散)
- 全世界株式インデックスファンド:月4万円
- 国内債券ファンド:月1万円
株式80%、債券20%の配分です。値動きをマイルドにしたい方におすすめで、暴落時のダメージを多少抑えられる場合があります。リスク許容度が低めの方が検討するプランです。
プランC:積極派(米国株中心)
- S&P500インデックスファンド:月3万円
- 全世界株式(除く米国):月2万円
米国株に重点を置きつつ、米国以外にも分散するプランです。米国経済の成長力を信じる方に向いています。
どのプランを選んでも、大切なのは「長期間続けること」です。完璧なプランを探すよりも、まず始めて継続する方がはるかに重要です。
月5万円を捻出する方法
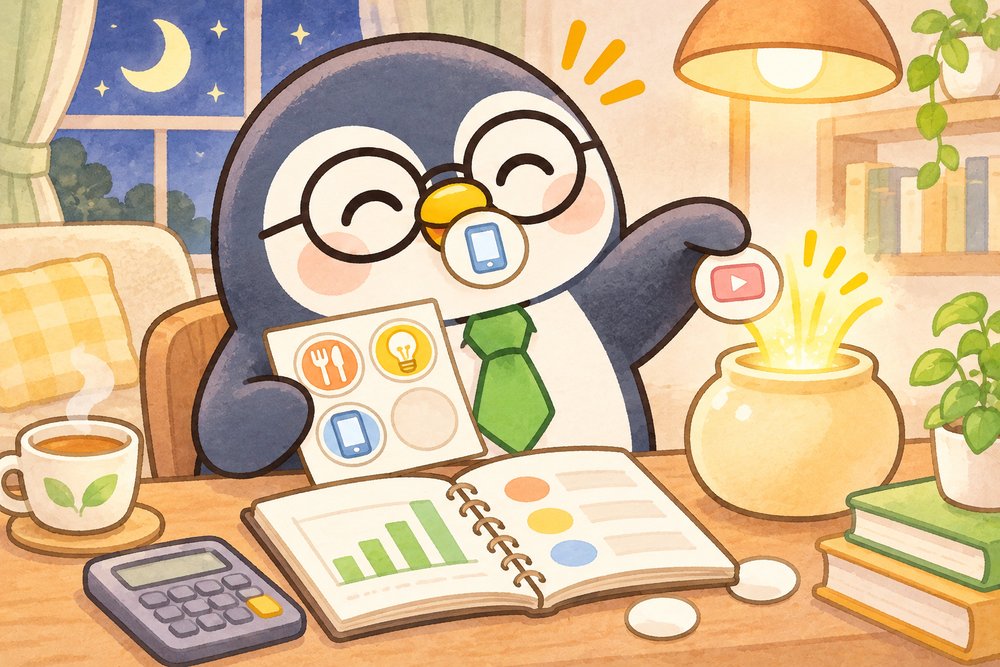
「月5万円も投資に回す余裕がない」という方は、以下の固定費見直しで投資資金を捻出できないか検討してみてください。
見直しポイントと節約目安
| 見直し項目 | 月間の節約目安 |
|---|---|
| スマホの通信費(大手キャリア→格安SIM) | 約3,000〜5,000円 |
| 保険の見直し(不要な生命保険・医療保険の解約) | 約5,000〜20,000円 |
| サブスク整理(使っていないサービスの解約) | 約1,000〜5,000円 |
| 電気・ガスの会社変更 | 約1,000〜3,000円 |
| 外食の頻度を減らす(週1回減) | 約5,000〜10,000円 |
固定費の見直しで月数万円程度が浮く場合があります(家庭の状況により異なります)。「収入を増やす」よりも「支出を減らす」方が取り組みやすいという考え方もあります。まずは固定費の棚卸しから始めてみてはいかがでしょうか。
棚卸しといっても難しいことはなく、毎月決まって出ていくお金を一度だけ書き出せば十分です。1円単位で記録する必要はないので、費目が少なくて続けやすいシンプルな家計簿を使っている方もいます。
🐧 ナビ助のおすすめ!
月5万円積立を続けるコツ
コツ1:自動積立を設定して「放置」する
証券会社の自動積立設定を利用すれば、毎月決まった日に自動で買い付けが行われます。一度設定したら基本的に見なくてOKです。頻繁にチェックすると値動きが気になり、余計な判断をしてしまいがちです。
コツ2:給料日に自動引き落としされるようにする
「余ったお金で投資する」のではなく、「先に投資して残りで生活する」のが鉄則です。これを「先取り投資」と呼びます。給料日に自動で引き落とされるよう設定すれば、意志の力に頼らず継続できます。
コツ3:暴落時こそ続ける
株価が暴落すると怖くなって積立をやめたくなりますが、暴落時こそ安く買えるチャンスです。ドルコスト平均法では、価格が下がったときに多くの口数を購入できるため、回復した際に成果につながる場合があります(回復する保証はありません)。
月5万円積立でよくある質問
Q. 月5万円を全額インデックスファンドに入れるのは危険?
10年以上の長期運用を前提にするのであれば、株式100%のインデックスファンドを選ぶ方もいます。ただし、株式は値動きが大きく元本割れの可能性があるため、リスク許容度に合わせて判断してください。
Q. 積立額は途中で変えてもいい?
もちろん変更可能です。ボーナスが出たときに増額したり、家計が厳しいときに一時的に減額したりと、柔軟に調整してください。大切なのは「やめないこと」です。
Q. 月5万円と月10万円、どちらがいい?
余裕があるなら月10万円にする方法もあります。ただし、無理して月10万円にするよりも、無理のない月5万円を続ける方が大切という考え方もあります。
Q. 月5万円でiDeCoと新NISAを両方やるべき?
月5万円であれば、まず新NISAのつみたて投資枠で月5万円を使い切るのが優先です。iDeCoも検討したい場合は、さらに余裕ができてから始めるのが良いでしょう。ただし、所得が高く節税メリットが大きい方は、iDeCo優先も選択肢の一つです。NISAとiDeCoの優先順位についてはこちらの記事で解説しています。
シミュレーションの「現実」と「理想」
シミュレーションはあくまで「一定の利回りで増え続けた場合」の計算です。実際には以下のような変動要因があります。
- 年によってリターンは大きくブレる(+30%の年もあれば-20%の年もある)
- 為替変動の影響も受ける
- 途中でリーマンショック級の暴落が来ることもある
長期の積立投資は、短期の値動きの影響をならしやすいと言われます。ただし、期間や投資先によってはマイナスになる場合もあり、将来の結果は保証されません。複利の仕組みについてはこちらの記事でわかりやすく解説しています。
月5万円の積立を始めるなら、積立の設定しやすさも口座選びの材料になります。松井証券では、投資信託を100円以上1円単位で積み立てられ、購入時手数料は無料と案内されています(公式表記)。積立日は後から変更できないなど、確認しておきたい条件もあります。シミュレーションは将来を保証するものではなく、元本割れの可能性があります。詳しくは公式サイトで確認できます。

まとめ:月5万円の積立は続けることが大切
月5万円の積立投資は、20年で約2,000万円、30年で約4,000万円以上になる計算です(年利5%と仮定した試算で、将来を保証するものではありません)。これを新NISAで行えば、運用益はすべて非課税です。
- 月5万円×20年(年利5%)で約2,055万円
- 新NISAで非課税の恩恵を最大限活用する
- 自動積立を設定すると続けやすい
- 暴落時もやめずに淡々と続ける
- 固定費見直しで投資資金を捻出する
大切なのは「いくら増えるか」を気にしすぎるよりも、「続けること」に集中することです。自動積立を設定しておくと、続けやすくなります。無理のない金額から検討してみてはいかがでしょうか。
積立シミュレーションは金融庁の「つみたてシミュレーター」で試算できます。NISAの詳細は金融庁「NISAについて」で確認してみてください。分散投資の考え方についてはGPIF「分散投資の意義」(www.gpif.go.jp)も参考になります。
🐧 ナビ助のおすすめ!