「NISA口座を別の証券会社に移したいけれど、手続きがよくわからない」「銀行で作ってしまったNISA口座をネット証券に変えたい」――そんな悩みを抱えている方は少なくありません。
新NISAを始めてみたものの、あとから手数料の安さや商品ラインナップの充実度で「もっと良い証券会社があった」と気づくケースもあります。特に銀行でNISA口座を開設した方は、ネット証券への移管を検討することがあります。
結論から申し上げると、NISA口座の金融機関変更は可能です。ただし、いくつかの重要なルールと注意点があります。この記事を読んで全体像を把握してから、手続きを進めてください。
🐧 ナビ助のおすすめ!
NISA口座の金融機関変更に関する基本ルール
変更は年1回まで
NISA口座の金融機関変更は1年に1回までと定められています。頻繁に変更することはできません。変更が適用されるのは翌年分からとなります。たとえば今年中に手続きを行った場合、翌年分のNISA枠から新しい金融機関で投資を始められます。
その年にNISA枠を使っていたら年内の変更は不可
これが最も重要なポイントです。その年のNISA枠で1円でも買い付けをしていた場合、その年内の金融機関変更はできません。
たとえば1月に1万円だけ投資信託を購入していた場合、その年中にはもう金融機関変更ができなくなります。金融機関変更を考えている方は、年初に枠を使う前に手続きを開始するのがよいでしょう。

手続きの受付期間
翌年分の金融機関変更手続きは、前年の10月1日から開始できます。余裕を持って早めに動くことをおすすめします。
口座移管の具体的な手順
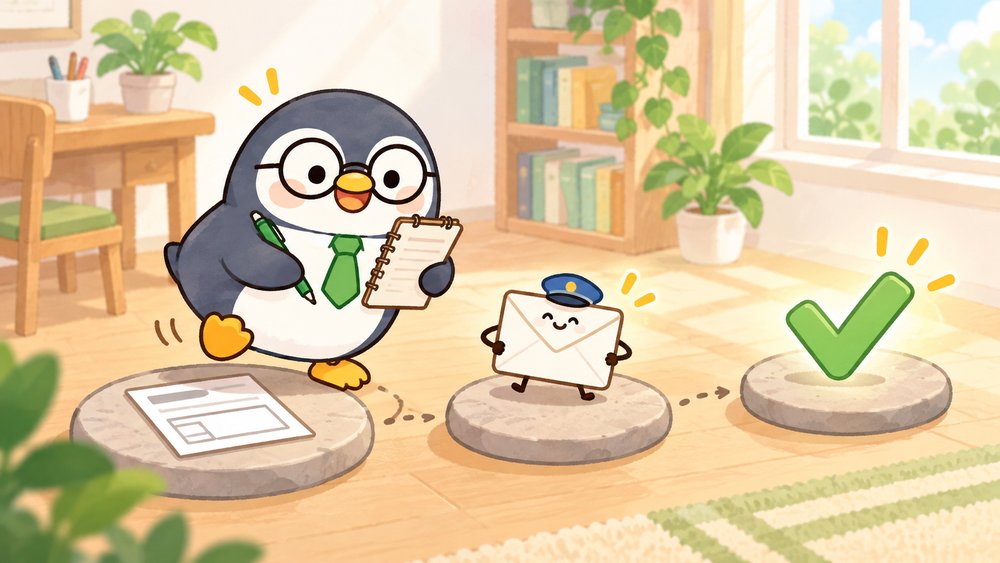
ステップ1:変更元の金融機関に「勘定廃止通知書」を請求する
まず、現在NISA口座がある金融機関(変更元)に連絡して「勘定廃止通知書」の発行を依頼します。ネット証券であればマイページから申請できるケースがほとんどです。銀行の場合は窓口や電話での対応となることがあります。
この書類が届くまでに1〜2週間程度かかるのが一般的ですので、スケジュールには余裕を持ちましょう。
この手続きでは、勘定廃止通知書やマイナンバーの確認書類など、普段あまり触らない紙をやり取りすることになります。届いたものを一時的にまとめておくファイルを用意しておくと、提出のときに家中を探し回らずに済みます。
ステップ2:変更先の金融機関でNISA口座を申し込む
次に、新しくNISA口座を開設したい金融機関(変更先)で口座開設の申し込みを行います。このとき、ステップ1で受け取った「勘定廃止通知書」を提出します。
変更先にまだ証券総合口座を持っていない場合は、総合口座の開設も同時に行う必要があります。
ステップ3:税務署での審査を待つ
金融機関が税務署に申請し、NISA口座の二重開設がないか審査が行われます。この審査には1〜2週間程度かかります。審査が通れば、新しい金融機関でNISA口座が開設され、通常どおり投資を始められます。口座開設の詳しい手順については以下の記事で解説しています。

手続き開始から完了まで、全体でおよそ2〜4週間かかります。年末ギリギリだと間に合わないこともありますので、なるべく早めに動きましょう。
口座移管でよくある疑問
Q. 移管前に買った商品はどうなるの?
旧金融機関のNISA口座にそのまま残ります。移管先に自動的に移されることはありません。旧金融機関で購入した商品は、引き続き非課税のまま保有できます。売却も可能ですし、そのまま持ち続けることもできます。ただし、旧金融機関で新たにNISA枠での買い付けはできなくなります。
Q. 保有商品を新しい金融機関に移せる?
NISA口座間での商品の移管はできません。どうしても新しい金融機関に資産をまとめたい場合は、旧金融機関で売却してから新金融機関で買い直す必要があります。ただし、売却するとNISA枠を消費することになりますので、タイミングは慎重に検討してください。
Q. つみたて投資枠と成長投資枠は別々の金融機関で使える?
できません。つみたて投資枠と成長投資枠は同じ金融機関で管理する必要があります。「つみたて投資枠はA証券、成長投資枠はB証券」のような使い分けはできないルールとなっています。
Q. 変更に手数料はかかる?
基本的に手数料はかかりません。金融機関の変更手続き自体は無料です。ただし、保有商品を売却する際に信託財産留保額などの費用が発生する場合があります。
金融機関の変更を検討したいケース
ケース1:銀行でNISA口座を開設してしまった
銀行のNISA口座は、取扱商品が少なく手数料も割高な傾向があります。特に個別株は購入できませんし、投資信託のラインナップもネット証券と比べると少ない傾向があります。ネット証券に変更すれば、低コストのインデックスファンドが豊富に選べるようになります。
ケース2:手数料が高い金融機関を利用している
信託報酬が安いファンドの取り扱いがない金融機関を使っている場合、変更する価値があります。0.1%の信託報酬の差も、長期運用では大きな金額差になります。
ただし、その差が自分にとってどれくらい効いてくるのかは、商品の見方が分かっていないと判断できません。乗り換えるかどうかを決める前に、新NISAの仕組みと商品選びの基準をまとめた入門書に目を通しておくという方もいます。
ケース3:使い勝手に不満がある
アプリの操作性、サポート体制、ポイント還元の有無など、日常的にストレスを感じている場合も変更を検討してよいでしょう。投資は長期で続けることが重要ですので、使い心地の良さは意外と大切なポイントです。
🐧 ナビ助のおすすめ!
変更しないほうがよいケース
一方で、以下のような場合は無理に変更しなくても問題ありません。
- 現在の金融機関に大きな不満がない:手続きの手間に見合うメリットがなければ、そのままで問題ありません
- 旧金融機関で大きなポジションを保有している:売却して買い直すと、一時的に市場リスクにさらされない期間が生じます
- ポイント還元の差くらいしかメリットがない:手間を考慮すると、そのままのほうが合理的な場合もあります
乗り換え先として人気の証券会社
NISA口座の乗り換え先として候補になりやすい証券会社をご紹介します(各社の条件は変更されることがあるため、最新情報は公式サイトで確認できます)。証券口座の詳しい比較は以下の記事でまとめています。
- SBI証券:取扱銘柄数、手数料、ポイント還元のバランスが特徴です。三井住友カードでの積立でVポイントが貯まる点も魅力です
- 楽天証券:楽天ポイントとの連携が大きな強みです。楽天カード積立でポイント還元を受けられ、iSPEEDアプリでも取引できます
- マネックス証券:米国株に強い証券会社です。dポイントとの連携も可能です
ご自身のライフスタイルに合った証券会社を選んでください。各社の詳細は日本証券業協会でも確認できます。
乗り換え先の候補として、松井証券の手続きも紹介します。公式サイトによると、すでに他社でNISA口座を持っている場合は金融機関の変更手続きが必要で、他社から届く勘定廃止通知書などを返送する流れになります。NISA口座の売買手数料は、日本株・米国株・投資信託でインターネット経由なら0円と案内されています。手続きの詳細や条件は公式サイトで確認してください。投資には元本割れの可能性があります。

金融機関変更時の注意点チェックリスト
- 年内にNISA枠を使っていないか確認する(使っていたらその年は変更不可)
- 自動積立の設定を忘れずに停止する(うっかり買い付けが行われると変更できなくなる)
- 手続きには2〜4週間かかるため余裕を持つ
- 旧金融機関の保有商品は移管できない(そのまま保有か売却が必要)
- 変更先の金融機関の口座開設を事前に済ませておくとスムーズ
まとめ:口座移管は「面倒だけどやる価値がある」
NISA口座の金融機関変更は、正直なところ少し面倒な手続きです。しかし、長期的に見れば手数料やサービスの差が大きな違いを生む場合があります。現在の金融機関に不満があるなら、早めに動くことをおすすめします。
特に銀行でNISA口座を開設した方は、ネット証券への変更で投資環境が大幅に改善する可能性があります。手続き自体は書類を提出して審査を待つだけですので、難しいことはありません。
手続きの詳細は金融機関ごとに若干異なりますので、変更元と変更先の両方に確認しておくと安心です。制度の基本については金融庁の新NISA公式ページでもご確認いただけます。
🐧 ナビ助のおすすめ!